
Reforma tributária e marketing para clínicas de estética: vendas com IA e tudo medido
Resposta direta
Profissionalizar o marketing da clínica na reforma tributária significa acompanhar a jornada do anúncio à venda e avaliar a contribuição depois de impostos, custos e aquisição. A IA pode atender, apoiar a equipe e ajudar a analisar objeções. CRM, origem do contato, comparecimento e receita conferida permitem decidir com evidências, em vez de depender apenas do custo por lead.
O relatório da agência mostra leads mais baratos. A recepção diz que passou a semana respondendo mensagens. O dono olha a conta bancária e faz a pergunta que nenhum dos dois relatórios responde: o que essas campanhas trouxeram de resultado?
A reforma tributária acrescenta uma razão concreta para resolver essa desconexão. Se impostos e créditos entram em uma nova composição, o orçamento de aquisição precisa conversar com a margem dos procedimentos. Não dá para administrar a captação em uma planilha, o atendimento na memória e o fechamento por impressão.
O que a reforma tributária tem a ver com o marketing da clínica?
O calendário oficial prevê a substituição de PIS/Cofins pela CBS em 2027 e a transição de ISS/ICMS para IBS entre 2029 e 2032, até o modelo integral em 2033. O efeito econômico precisa ser simulado por operação; não se deve concluir que toda clínica terá a mesma mudança de carga.
A leitura comercial que propomos é: se a contribuição por venda muda, o custo de aquisição aceitável também precisa ser revisto. Uma campanha que cabia na margem anterior pode deixar de fazer sentido nas novas condições. Esse raciocínio vale tanto para uma alta de custo quanto para a oportunidade de investir melhor quando a eficiência aumenta.
A reforma não determina que uma clínica use IA. Ela torna a discussão sobre margem ainda mais relevante. A IA entra como ferramenta de execução e análise: ajuda a responder, manter contexto e encontrar padrões que a gestão precisa transformar em decisões.
Base oficial: Ministério da Fazenda — transição dos tributos.
Aprofunde: Reforma tributária nas clínicas de estética: o que muda nos impostos e na gestão; Como precificar procedimentos estéticos na reforma tributária sem perder a margem.
Não há mais espaço para amadorismo no marketing
Marketing profissional começa quando uma pergunta sobre resultado encontra um registro verificável. Quem chegou? Por qual campanha? Recebeu uma resposta útil? Marcou avaliação? Compareceu? Aceitou a proposta? O pagamento foi confirmado pelo processo financeiro?
O objetivo é vender com margem e continuidade. Curtidas, alcance e custo por lead ajudam a ler partes do caminho, mas não descrevem o resultado inteiro. Uma campanha pode gerar muitas conversas sobre um procedimento que não atende ao público daquela região, ou alimentar uma fila maior do que a equipe consegue acompanhar.
Isso também muda a conversa com a agência. Em vez de pedir mais leads toda semana, leve dados sobre contatos válidos, dúvidas recorrentes, disponibilidade e propostas perdidas. A mensagem do anúncio pode melhorar quando o marketing entende o que acontece no atendimento.
A clínica precisa definir um responsável pelo processo completo. A recepção não controla a tributação, o contador não conduz o WhatsApp e a agência não confirma os recebimentos. O gestor conecta essas informações para decidir onde investir, onde ajustar e quando esperar.
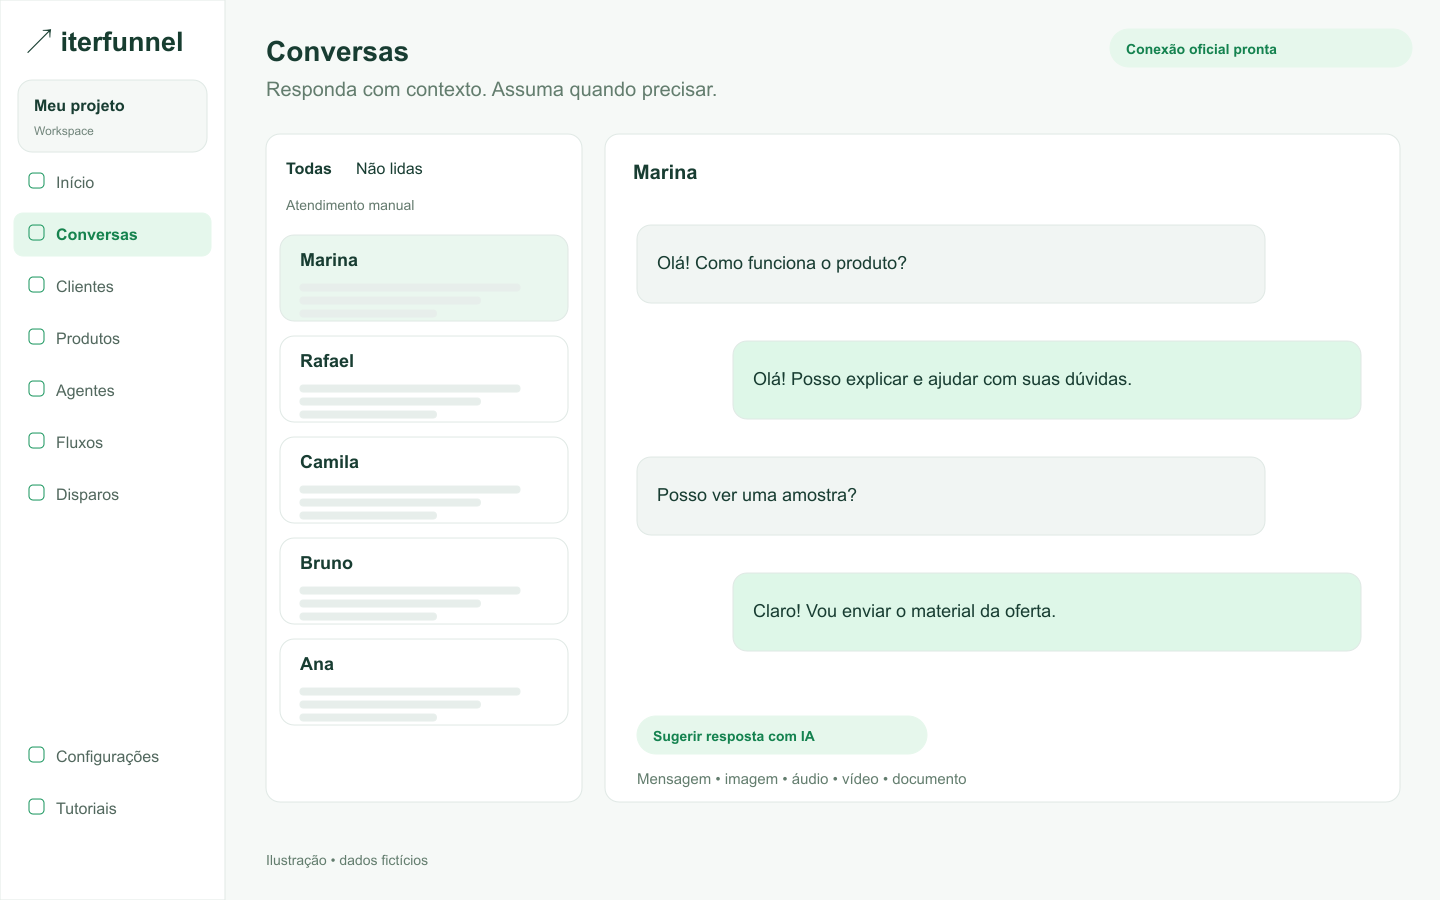
Sua clínica já precisa tratar marketing como operação de vendas. Agende uma demonstração da Iterfunnel e conheça a IA que atende, apoia os vendedores e ajuda a enxergar os gargalos.
As métricas que ligam anúncios, impostos e resultado
Defina cada indicador antes de montar o painel. Pessoas únicas, mensagens e agendamentos são contagens diferentes. Escolha um período de aquisição e acompanhe o desfecho dos mesmos contatos até uma data de corte; uma venda de um lead antigo não deve melhorar artificialmente a conversão dos leads novos.
Metrificar tudo significa cobrir as etapas decisivas com dados confiáveis. Cada número precisa ter origem, responsável e regra de conferência. Quando o dado não existe, marque a lacuna e ajuste a coleta; preencher por estimativa pode dar ao relatório uma precisão que a operação não tem.
| Indicador | Como calcular ou conferir | Decisão que orienta |
|---|---|---|
| Custo por lead válido | Verba de mídia ÷ pessoas únicas com contato válido no recorte. | Qualidade inicial da aquisição. |
| Tempo de primeira resposta útil | Intervalo entre chegada e resposta que ajuda o contato; observar mediana e casos demorados. | Cobertura e capacidade de atendimento. |
| Taxa de agendamento | Pessoas com avaliação confirmada ÷ contatos válidos da mesma base. | Clareza da oferta e continuidade. |
| Comparecimento | Avaliações realizadas ÷ avaliações previstas para o período, com regra explícita para cancelamentos. | Confirmação, lembretes e ocupação. |
| Conversão em venda | Novos compradores confirmados ÷ contatos válidos da mesma coorte. | Eficiência do processo completo. |
| CAC completo | Mídia + criação + gestão + parcela definida do esforço de aquisição, divididos por novos pacientes. | Quanto custa conquistar um paciente. |
| Contribuição após aquisição | Receita − custos variáveis − tributos − taxas − custos de aquisição, sem duplicar despesas. | Quanto resta para estrutura e resultado. |
| Recebimento | Valores efetivamente recebidos e conciliados no financeiro. | Caixa disponível e risco do parcelamento. |
Exemplo: melhorar o funil pode valer mais do que comprar mais leads
Considere uma simulação com 200 contatos válidos e R$ 10 mil de custo total de aquisição, somando mídia, criação, gestão e a parcela comercial definida. Vinte novos pacientes representam CAC de R$ 500. Com contribuição de R$ 675 por primeira venda antes da aquisição, o grupo gera R$ 13.500; descontada a aquisição, restam R$ 3.500 para as demais despesas.
Agora suponha contribuição de R$ 630, por uma alteração hipotética da provisão tributária. Com as mesmas 20 vendas, sobram R$ 2.600. Se a operação chegasse a 25 vendas com o mesmo custo de aquisição e contribuição unitária de R$ 630, sobrariam R$ 5.750. A tabela permite verificar a lógica; não é projeção de crescimento nem promessa de resultado da IA.
- A simulação pressupõe capacidade para atender mais pacientes e contribuição unitária constante.
- Se a melhora exigir mais equipe, tecnologia ou atendimento, esses custos precisam entrar na conta.
- As 25 vendas são uma hipótese matemática. Uma mudança de 10% para 12,5% equivale a 2,5 pontos percentuais.
- O valor final ainda não é lucro líquido: despesas fixas e demais componentes do resultado continuam existindo.
| Medida | Base | Margem menor | Funil mais eficiente |
|---|---|---|---|
| Contatos válidos | 200 | 200 | 200 |
| Novos pacientes | 20 | 20 | 25 |
| Conversão | 10% | 10% | 12,5% |
| Aquisição total | R$ 10.000 | R$ 10.000 | R$ 10.000 |
| CAC | R$ 500 | R$ 500 | R$ 400 |
| Contribuição por venda antes da aquisição | R$ 675 | R$ 630 | R$ 630 |
| Contribuição do grupo após aquisição | R$ 3.500 | R$ 2.600 | R$ 5.750 |
Onde a IA ajuda a vender e medir na prática
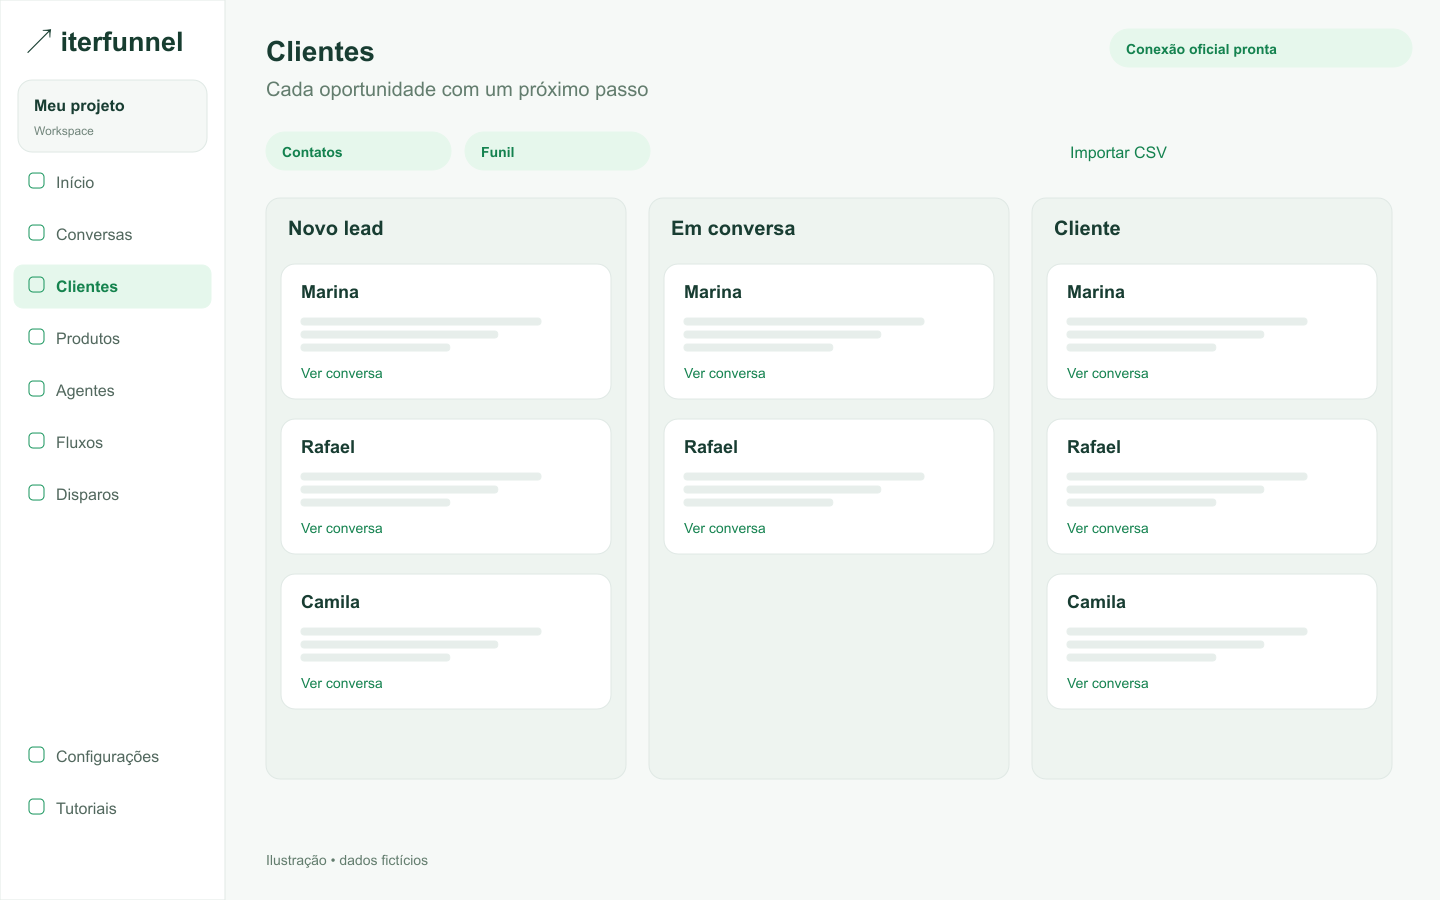
A Iterfunnel trabalha em dois pontos do atendimento: a IA conduz conversas comerciais conforme a base aprovada, e o copiloto ajuda os atendentes humanos com análises e sugestões de argumentos. O CRM dá visibilidade às oportunidades e aos próximos passos.
O gestor usa essa base para acompanhar atendimento, agendamentos, vendas, objeções e gargalos. As análises de rentabilidade dependem de receita, custos e tempo de atendimento informados pela clínica. A equipe precisa conferir os dados e o desfecho; uma conversa positiva não é comprovação de pagamento.
Quando configuradas, autorizadas e elegíveis, as conversões de anúncios podem levar sinais das etapas comerciais às plataformas. Na Meta, essa disponibilidade também depende da liberação da plataforma. A rastreabilidade melhora quando os registros da campanha e do CRM têm critérios consistentes.
O Cérebro prepara análises e propostas para revisão. O dono decide a prioridade, a equipe adapta a abordagem e os profissionais mantêm as decisões clínicas. Assim, a IA entra em uma rotina de gestão com responsabilidade definida.
Um plano de 30 dias para profissionalizar a operação
Comece por um conjunto pequeno de serviços e uma pergunta de negócio: estamos perdendo margem na aquisição, no desconto ou no abandono de propostas? Delimitar o problema permite verificar o efeito de uma mudança sem reorganizar a clínica inteira.
Use o primeiro mês para construir uma base confiável e testar intervenções. O prazo é uma sugestão de implantação da rotina, não garantia de tempo suficiente para concluir o retorno do investimento. Considere o ciclo real entre primeiro contato, avaliação e compra.
| Etapa | Trabalho | Entrega verificável |
|---|---|---|
| Semana 1 | Contabilidade e gestão revisam serviços, tributos e custos. Comercial define as etapas. | Ficha de margem e dicionário de indicadores. |
| Semana 2 | Equipe organiza origem, responsáveis, condições e próximos passos no CRM. | Amostra de contatos com histórico completo e dados faltantes identificados. |
| Semana 3 | IA e atendentes usam informações aprovadas; gestor revisa objeções e retomadas. | Registro das alterações e revisão de conversas reais. |
| Semana 4 | Marketing e gestão comparam avanço, vendas e contribuição no mesmo recorte. | Decisão documentada: manter, ajustar, pausar ou ampliar o teste. |
A reunião semanal que transforma métricas em ação
Reserve uma conversa curta entre dono, recepção e marketing. Abra com os números absolutos e só depois compare taxas. Se chegaram poucos contatos, não transforme a oscilação de duas vendas em uma conclusão definitiva. Se mudou o preço ou o procedimento anunciado, registre isso antes de atribuir o efeito à IA.
Escolha um gargalo e uma ação: revisar uma promessa do anúncio, atualizar uma condição comercial, redistribuir uma fila ou combinar a retomada de propostas com contexto. Defina quem executa e qual evidência será vista na reunião seguinte.
Marketing profissional precisa prestar contas às vendas e à margem. A plataforma Iterfunnel reúne atendimento com IA, copiloto para a equipe, CRM e reativação de pacientes. A clínica acompanha as oportunidades e os próximos passos em um só lugar, do primeiro contato ao agendamento.
Agora é hora de tratar marketing de forma profissional. Agende uma demonstração do app Iterfunnel e veja como colocar IA, equipe e métricas trabalhando pelas vendas da sua clínica.
Perguntas frequentes
A reforma tributária obriga a clínica a usar IA no marketing?
Não. A IA é uma ferramenta de gestão e execução comercial. A relação proposta neste artigo é econômica: mudanças na margem exigem revisão do custo de aquisição e da eficiência das vendas.
Qual é a diferença entre custo por lead e CAC?
O custo por lead mede a aquisição de um contato, conforme o critério definido. O CAC mede o custo de conquistar um novo paciente comprador e deve incluir as despesas de aquisição adotadas na análise.
A Iterfunnel mede automaticamente qualquer receita e imposto?
A plataforma acompanha a operação comercial e usa os dados disponíveis e informados pela clínica. Receita recebida exige conferência financeira, impostos exigem apuração contábil e integrações de anúncios dependem de configuração e elegibilidade.
Mais vendas com IA significam mais lucro?
Depende da contribuição das vendas e dos custos adicionais. Acompanhe descontos, tributos, aquisição, capacidade e recebimentos. Crescer em faturamento não comprova crescimento do lucro.
Fontes e referências
Pesquisa normativa consultada em 01/11/2026. A ligação entre tributação, margem e estratégia comercial é análise da Iterfunnel. A simulação de funil é didática, com hipóteses explícitas.
- Ministério da Fazenda — transição dos tributos — Calendário oficial da CBS e da substituição gradual de ISS/ICMS por IBS; referência para separar os períodos de planejamento.
- Iterfunnel — atendimento, copiloto e gestão comercial — Recursos da plataforma: atendimento com IA, copiloto, CRM e reativação de pacientes. Indicadores e cenários deste artigo são métodos de análise, não promessa de automação integral.