
Reforma tributária nas clínicas de estética: o que muda nos impostos e na gestão
Resposta direta
A reforma tributária muda os tributos sobre o consumo e exige que a clínica de estética revise serviços, regime fiscal e margem. A redução de 60% de IBS e CBS alcança os serviços de saúde previstos no art. 130 e no Anexo III da LC 214/2025; não é automática para todo estabelecimento de estética. A transição começa em 2026 e chega ao modelo integral em 2033.
O dia termina, a agenda esteve cheia e o WhatsApp continua apitando. Mesmo assim, sobra menos dinheiro do que o movimento da clínica fazia imaginar. É nesse ponto que a reforma tributária encontra a gestão: quanto de cada venda realmente fica disponível para sustentar o negócio?
Para responder, não basta repetir uma alíquota divulgada nas redes sociais. É preciso olhar o serviço prestado, a forma de tributação e os custos da operação. Esta análise considera as normas e orientações oficiais consultadas em 1º de novembro de 2026 e traduz seus efeitos em decisões para o dono da clínica.
IBS e CBS: quais impostos mudam para a clínica?
A CBS, de competência federal, substitui PIS e Cofins. O IBS, compartilhado por estados e municípios, substitui ICMS e ISS ao longo da transição. Para uma prestadora de serviços, acompanhar a passagem do ISS ao IBS é especialmente relevante. A reforma do consumo não elimina, por si só, obrigações como IRPJ, CSLL e encargos sobre a folha.
O calendário é gradual. Não existe uma única virada em que todos os impostos antigos desaparecem e uma alíquota definitiva passa a valer para toda clínica. O planejamento precisa separar o ano de teste, a entrada da CBS e a substituição progressiva do ISS.
A situação do Simples é específica: a Receita Federal esclareceu em outubro que seus optantes não estão obrigados a destacar a CBS em 2026. Por isso, a tabela de transição deve ser lida junto do regime e das obrigações aplicáveis à sua clínica.
Base oficial: LC 214/2025 — texto atualizado na Câmara; Receita Federal — transição da reforma do consumo; Receita Federal — destaque da CBS em 2026.
| Período | Marco da transição | Decisão prática da clínica |
|---|---|---|
| 2026 | Teste: CBS de 0,9% e IBS de 0,1%; dispensa de recolhimento condicionada às regras aplicáveis. | Conferir obrigações, cadastro e emissão fiscal com a contabilidade. |
| 2027 e 2028 | CBS substitui PIS/Cofins; IBS de 0,1%, com ajuste correspondente na CBS. ISS permanece. | Separar a simulação federal da transição municipal; revisar a situação do Simples. |
| 2029 a 2032 | Entrada gradual do IBS e redução gradual de ICMS/ISS. | Atualizar projeções de margem por ano e por serviço. |
| 2033 | Modelo integral de IBS/CBS; extinção de ICMS e ISS. | Operar com o novo modelo de consumo plenamente implantado. |
Clínica de estética tem redução de 60% nos impostos?
A redução é de 60% das alíquotas de IBS e CBS para os serviços de saúde listados na lei. Não significa pagar uma alíquota de 60%, nem cortar em 60% todos os tributos da empresa. Matematicamente, a operação elegível fica sujeita a 40% da alíquota que seria aplicável, antes de considerar os demais elementos da apuração.
O Anexo III da LC 214/2025 relaciona serviços e classificações da Nomenclatura Brasileira de Serviços (NBS). Inclui, entre outros, serviços médicos especializados, odontológicos, de fisioterapia e de biomedicina. O nome comercial da clínica e o uso da palavra estética não resolvem o enquadramento de cada atendimento.
A consequência prática é revisar o catálogo com o contador: descrição efetiva do serviço, classificação, documentação e tratamento tributário. Um procedimento anunciado como harmonização, por exemplo, precisa ser examinado pelo que efetivamente é prestado. O anúncio não substitui a análise fiscal, e o CNAE isolado não dispensa a conferência do serviço na NBS.
Base oficial: LC 214/2025 — texto atualizado na Câmara.
- Serviço de saúde: verificar a correspondência com a descrição e a NBS do Anexo III.
- Embelezamento: não presumir o benefício destinado à saúde sem demonstrar o enquadramento.
- Venda de cosméticos: analisar a operação com mercadoria separadamente do atendimento.
- Pacotes mistos: identificar os fornecimentos e levar sua composição à revisão contábil.
O que muda para clínicas no Simples Nacional em 2027?
O Simples Nacional continua existindo. Há possibilidade de manter IBS e CBS na sistemática do regime ou, observadas as regras, apurá-los pelo regime regular, preservando o Simples para os demais tributos. A decisão envolve créditos, perfil das compras, clientes, obrigações e custo operacional. Não aplique a redução de saúde diretamente sobre o DAS inteiro.
Na data desta publicação, os prazos gerais prorrogados para 2027 já terminaram: 15/10/2026 para ingresso ou retorno ao Simples e 30/10/2026 para a opção pelo regime regular de IBS/CBS do primeiro semestre de 2027. O calendário prevê cancelamento das opções entre 03/11 e 20/12/2026. Empresas em início de atividade têm regras específicas.
Para quem pretende optar pelo regime regular de IBS/CBS no segundo semestre de 2027, há nova janela em março de 2027. A ação agora é conferir com a contabilidade a opção registrada, seus efeitos e o próximo período aplicável. Uma clínica já optante que mantém esses tributos no Simples não precisa tratar a reforma como obrigação automática de saída do regime.
Base oficial: LC 214/2025 — texto atualizado na Câmara; Ministério da Fazenda — prazos do Simples para 2027; Sefaz-PI — opção de IBS/CBS e nova janela em março.
A carga tributária da estética vai aumentar?
Não há resposta única para todas as clínicas. Duas operações com o mesmo faturamento podem ter serviços, regimes, fornecedores e estruturas de custos diferentes. Uma estimativa de alíquota padrão não é uma previsão da carga efetiva de cada negócio.
No regime regular, os créditos de IBS/CBS dependem das condições legais, incluindo documentação fiscal e regras de extinção do débito. Gastos com empregados não devem ser tratados como compras tributadas geradoras desses créditos: o serviço decorrente da relação de emprego está fora da incidência prevista para as operações de consumo.
A comparação útil é entre cenários completos. Peça uma projeção que mostre tributos sobre vendas, créditos efetivamente admissíveis, custos administrativos e disponibilidade de caixa. A conclusão pode mudar conforme a composição dos serviços e das despesas; ela deve sair dos dados da sua clínica.
Base oficial: LC 214/2025 — texto atualizado na Câmara.
Aprofunde: Como precificar procedimentos estéticos na reforma tributária sem perder a margem.
O diagnóstico que o dono deve levar à contabilidade
Troque a pergunta genérica sobre quanto o imposto vai subir por uma reunião com informações reproduzíveis. Escolha os procedimentos que concentram receita e prepare uma visão dos últimos meses. O objetivo é descobrir onde uma mudança tributária altera preço, margem ou necessidade de capital de giro.
Separe também receita contratada, atendimento realizado e dinheiro recebido. Um pacote vendido em novembro, executado em várias sessões e parcelado tem momentos operacionais diferentes. A contabilidade deve definir o tratamento fiscal; o gestor precisa enxergar os compromissos que a venda criou.
| Informação | O que registrar | Decisão que apoia |
|---|---|---|
| Serviços | Descrição real, composição dos pacotes e classificação validada. | Enquadramento e segregação de receitas. |
| Compras | Fornecedor, documento fiscal, insumos e equipamentos. | Estimativa de créditos admissíveis. |
| Operação | Tempo de sala, equipe e custos por atendimento. | Margem e capacidade por procedimento. |
| Comercial | Origem do contato, proposta, desconto e venda confirmada. | Custo de aquisição e qualidade da receita. |
| Caixa | Parcelas, recebimentos, taxas e obrigações futuras. | Necessidade de capital de giro. |
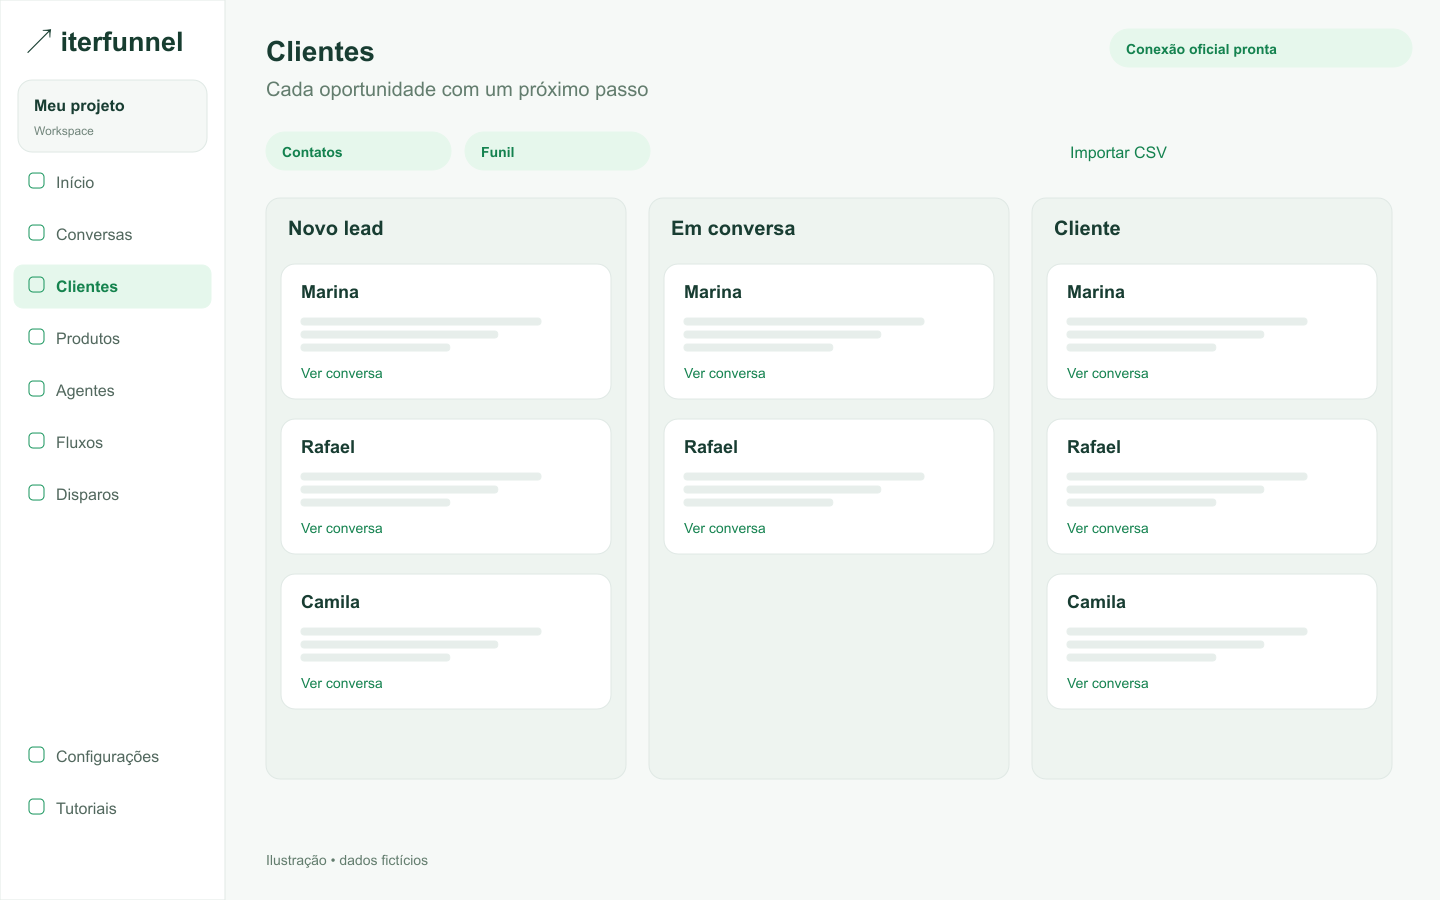
Quer organizar a parte comercial desse diagnóstico? Agende uma demonstração do app Iterfunnel e veja como acompanhar oportunidades, conversas e vendas com sua equipe.
Por que a reforma também é uma pauta de marketing e vendas
Nossa leitura de gestão é direta: quando a composição da margem muda, a clínica precisa saber o que está comprando com o investimento em marketing. Mais mensagens podem significar mais oportunidades, mas também podem esconder contatos sem perfil, demora na resposta e propostas abandonadas.
Não há mais espaço para amadorismo no marketing da clínica. Profissionalizar é registrar a origem do contato, conduzir a conversa, combinar a próxima ação e conferir o fechamento. Uma campanha só pode ser julgada de forma útil quando o gestor acompanha o que acontece depois do clique.
A Iterfunnel conecta atendimento comercial com IA, copiloto para a equipe e CRM. O dono acompanha a operação, identifica objeções e revisa prioridades. As análises de rentabilidade dependem dos dados de receita, custos e tempo informados pela clínica; as propostas do Cérebro passam por revisão humana.
Comece com um procedimento, um responsável e uma revisão semanal. Compare quantos contatos chegam, quantos avançam para avaliação e quantos se tornam vendas confirmadas. Essa rotina dá ao contador informações mais organizadas e ao marketing um objetivo econômico concreto.
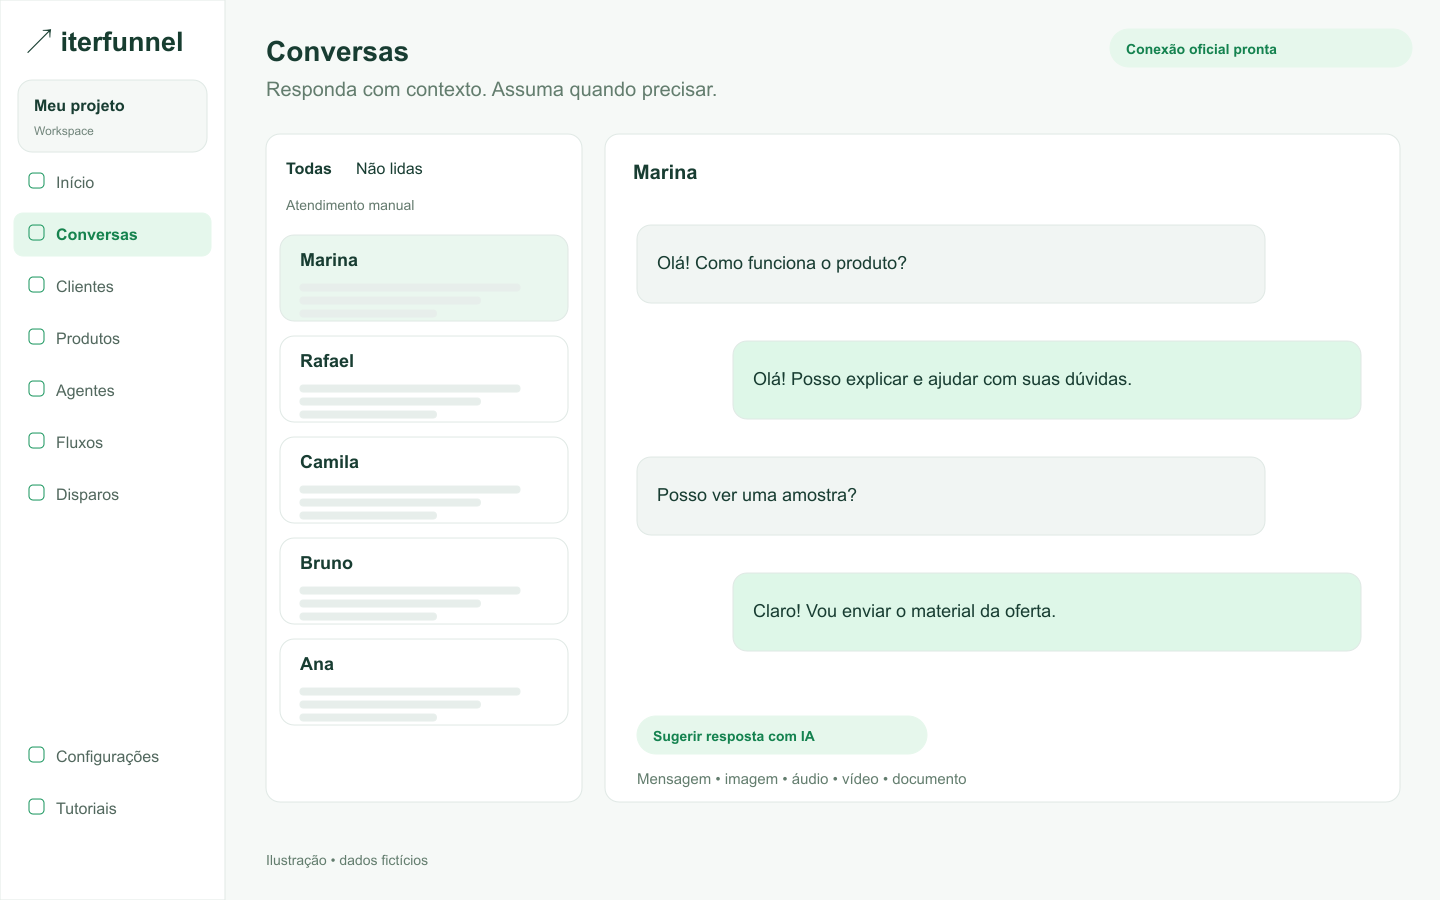
A próxima decisão pode ser profissionalizar a venda. Conheça a Iterfunnel em uma demonstração e desenhe uma operação com IA ajudando a equipe e métricas orientando as escolhas.
Aprofunde: Reforma tributária e marketing para clínicas de estética: vendas com IA e tudo medido.
Perguntas frequentes
Toda clínica de estética terá redução de 60% de IBS e CBS?
Não. O art. 130 vincula a redução aos serviços de saúde e classificações NBS do Anexo III da LC 214/2025. É preciso conferir cada serviço e o regime aplicável com a contabilidade.
O ISS acaba em 2027?
Não. A transição de ISS para IBS ocorre gradualmente entre 2029 e 2032, com extinção do ISS em 2033. A substituição de PIS/Cofins pela CBS começa em 2027.
A redução de saúde também reduz o DAS inteiro?
Não se deve aplicar 60% de desconto sobre o DAS. O Simples tem regras próprias, e a opção pelo regime regular de IBS/CBS precisa ser analisada separadamente.
A IA da Iterfunnel calcula os impostos da clínica?
A Iterfunnel apoia atendimento, vendas, CRM e análises de gestão com os dados informados. Enquadramento, apuração de tributos e validação de créditos ficam com a contabilidade.
Fontes e referências
Fontes oficiais consultadas em 01/11/2026. A análise de gestão e o roteiro comercial são da Iterfunnel. A aplicação tributária a cada serviço deve ser validada pela contabilidade da clínica.
- LC 214/2025 — texto atualizado na Câmara — Arts. 6º, 41, 47 e 130; Anexo III. Texto consolidado com alterações da LC 227/2026: incidência, regimes, créditos e serviços de saúde.
- Receita Federal — transição da reforma do consumo — Marcos de 2026, 2027/2028, 2029–2032 e 2033; alíquotas de teste e substituição dos tributos.
- Ministério da Fazenda — prazos do Simples para 2027 — Resolução CGSN 194/2026: datas prorrogadas e período de cancelamento. Atualização oficial em 26/10/2026.
- Sefaz-PI — opção de IBS/CBS e nova janela em março — Comunicado de 20/10/2026 sobre efeitos no primeiro semestre de 2027 e oportunidade de opção para o segundo semestre.
- Receita Federal — destaque da CBS em 2026 — Comunicado de outubro esclarece a ausência de obrigatoriedade de destaque da CBS pelos optantes do Simples neste ano.